Domain klonschaf.de kaufen?
Wir ziehen mit dem Projekt
klonschaf.de um.
Sind Sie am Kauf der Domain
klonschaf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klonschaf.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
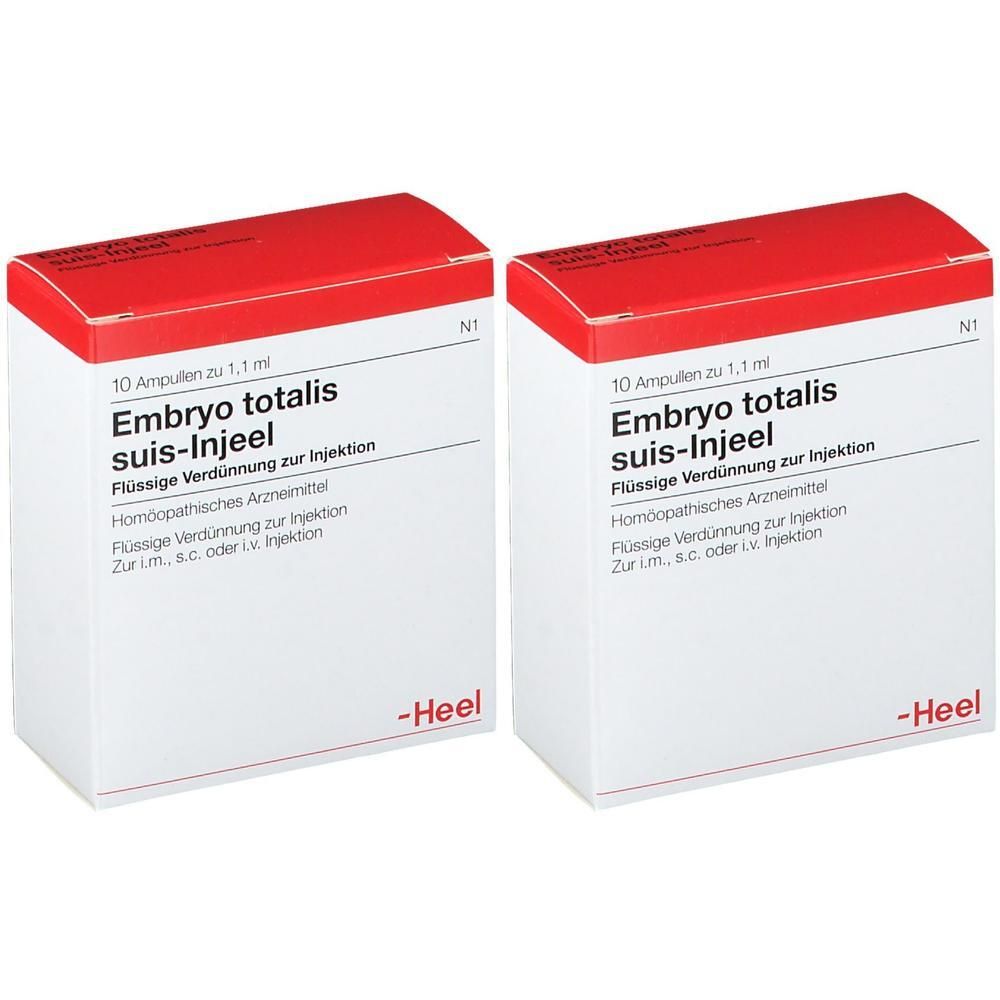
Embryo Tot Suis Inj Or 10 STWichtige Hinweise (Pflichtangaben): Embryo totalis suis-Injeel, Flüssige Verdünnung zur Injektion Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Embryo totalis suis-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Embryo totalis suis Dil. D10 (HAB, Vorschrift 42a) 0,367 g, Embryo totalis suis Dil. D30 (HAB, Vorschrift 42a) 0,367 g, Embryo totalis suis Dil. D200 (HAB, Vorschrift 42a) 0,367 g. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 und 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-690 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2015. Quelle: Angaben der Packungsbeilage Stand: 03/201623,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
Embryo Tot Suis Inj Or 10 STWichtige Hinweise (Pflichtangaben): Embryo totalis suis-Injeel, Flüssige Verdünnung zur Injektion Anwendungsgebiete: Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Embryo totalis suis-Injeel, Flüssige Verdünnung zur Injektion Homöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen: Keine bekannt. Vorsichtsmaßnahmen für die Anwendung: Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden. Wechselwirkungen: Keine bekannt. Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel anwenden, fragen Sie Ihren Arzt. Dauer der Behandlung: Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden. Nebenwirkungen: Keine bekannt. Hinweis: Bei der Anwendung von homöopathischen Arzneimitteln können sich vorhandene Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Sie können Nebenwirkungen auch direkt dem Bundesinstitut für Arzneimittel und Medizinprodukte, Abt. Pharmakovigilanz, Kurt-Georg-Kiesinger-Allee 3, D-53175 Bonn, Website: www.bfarm.de anzeigen. Indem Sie Nebenwirkungen melden, können Sie dazu beitragen, dass mehr Informationen über die Sicherheit dieses Arzneimittels zur Verfügung gestellt werden. Hinweise zu Verfallsdatum und Aufbewahrung: Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußere Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum! Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich. Zusammensetzung: 1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Embryo totalis suis Dil. D10 (HAB, Vorschrift 42a) 0,367 g, Embryo totalis suis Dil. D30 (HAB, Vorschrift 42a) 0,367 g, Embryo totalis suis Dil. D200 (HAB, Vorschrift 42a) 0,367 g. Gemeinsame Potenzierung über die letzten 3 Stufen. Sonstiger Bestandteil: Natriumchlorid. Packungsgrößen: Flüssige Verdünnung zur Injektion. 10 und 100 Ampullen zu 1,1 ml. Pharmazeutischer Unternehmer und Hersteller: Biologische Heilmittel Heel GmbH Dr.-Reckeweg-Str. 2-4 76532 Baden-Baden Telefon: 07221 501-00 Telefax: 07221 501-690 E-Mail: info@heel.de Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2015. Quelle: Angaben der Packungsbeilage Stand: 03/201623,05 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Embryo totalis suis Injeel Ampullen 2x 2x10 StSet enthält2x Embryo totalis suis-Injeel Ampullen 10 StHomöopathisches Arzneimittel Registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen. Gegenanzeigen:Keine bekannt. Vorsichtsmaßnahmen für die Anwendung:Wie alle Arzneimittel sollten auch homöopathische Arzneimittel während der Schwangerschaft und Stillzeit nur nach Rücksprache mit dem Arzt angewendet werden. Zur Anwendung dieses Arzneimittels bei Kindern liegen keine ausreichend dokumentierten Erfahrungen vor. Es soll deshalb bei Kindern unter 12 Jahren nicht angewendet werden.Wechselwirkungen:Keine bekannt.Allgemeiner Hinweis: Die Wirkung eines homöopathischen Arzneimittels kann durch allgemein schädigende Faktoren in der Lebensweise und durch Reiz- und Genussmittel ungünstig beeinflusst werden. Falls Sie sonstige Arzneimittel einnehmen, fragen Sie Ihren Arzt. Dosierung und Art der Anwendung: Soweit nicht anders verordnet: Die Anwendung erfordert eine individuelle Dosierung durch einen homöopathisch erfahrenen Therapeuten. Im Rahmen der Selbstmedikation sollte daher nur parenteral einmal 2 ml i.v., i.m. oder s.c. injiziert werden. Zur Fortsetzung der Therapie wird empfohlen, sich an einen homöopathisch erfahrenen Therapeuten zu wenden. Dauer der Behandlung:Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit angewendet werden.Nebenwirkungen:Keine bekannt. Hinweis: Bei der Anwendung eines homöopathischen Arzneimittels können sich die vorhandenen Beschwerden vorübergehend verschlimmern (Erstverschlimmerung). In diesem Fall sollten Sie das Arzneimittel absetzen und Ihren Arzt befragen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Hinweise zu Verfallsdatum und Aufbewahrung:Arzneimittel unzugänglich für Kinder aufbewahren! Das Verfallsdatum dieser Packung ist auf Behältnis und äußerer Umhüllung aufgedruckt. Verwenden Sie diese Packung nicht mehr nach diesem Datum!Für dieses Arzneimittel sind keine besonderen Lagerbedingungen erforderlich.Zusammensetzung:1 Ampulle zu 1,1 ml (= 1,1 g) enthält: Wirkstoffe: Embryo totalis suis Dil. D10 (HAB, Vorschrift 42a) 0,367 g Embryo totalis suis Dil. D30 (HAB, Vorschrift 42a) 0,367 g Embryo totalis suis Dil. D200 (HAB, Vorschrift 42a) 0,367 gGemeinsame Potenzierung über die letzten 3 Stufen.Sonstiger Bestandteil:Natriumchlorid.53,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.